Piyasalar kapalıyken petrol almak!
İran savaşının başladığı hafta sonunu düşünün. Bir yanda haberler uçuşuyor: Hürmüz kapanacak, kapanabilir, her an kapanabilir… Petrolün uçacağı belli gibi. Ama hafta sonu olduğu için büyük vadeli işlem borsaları da kapalı. Peki pozisyon almak istiyorsak ne yapacağız?
Cevap, çoğu kişinin bilmediği, pek takip etmediği ama kripto para piyasasında gerçekten iş yapan ve anlatacak bir hikayesi olan bir yerde: Hyperliquid.
Hyperliquid'le benim maceram 2024'e kadar uzanıyor. Tokeni HYPE 10-15 dolardayken takip ediyordum; hatta ilk çıktığı dönemde lansmanıyla ilgili bir araştırma raporu da okumuştum. Kriptoda halka arzın karşılığına ICO diyorlar, yani Initial Coin Offering; borsadaki IPO'nun (Initial Public Offering) kripto versiyonu gibi düşünebilirsiniz.
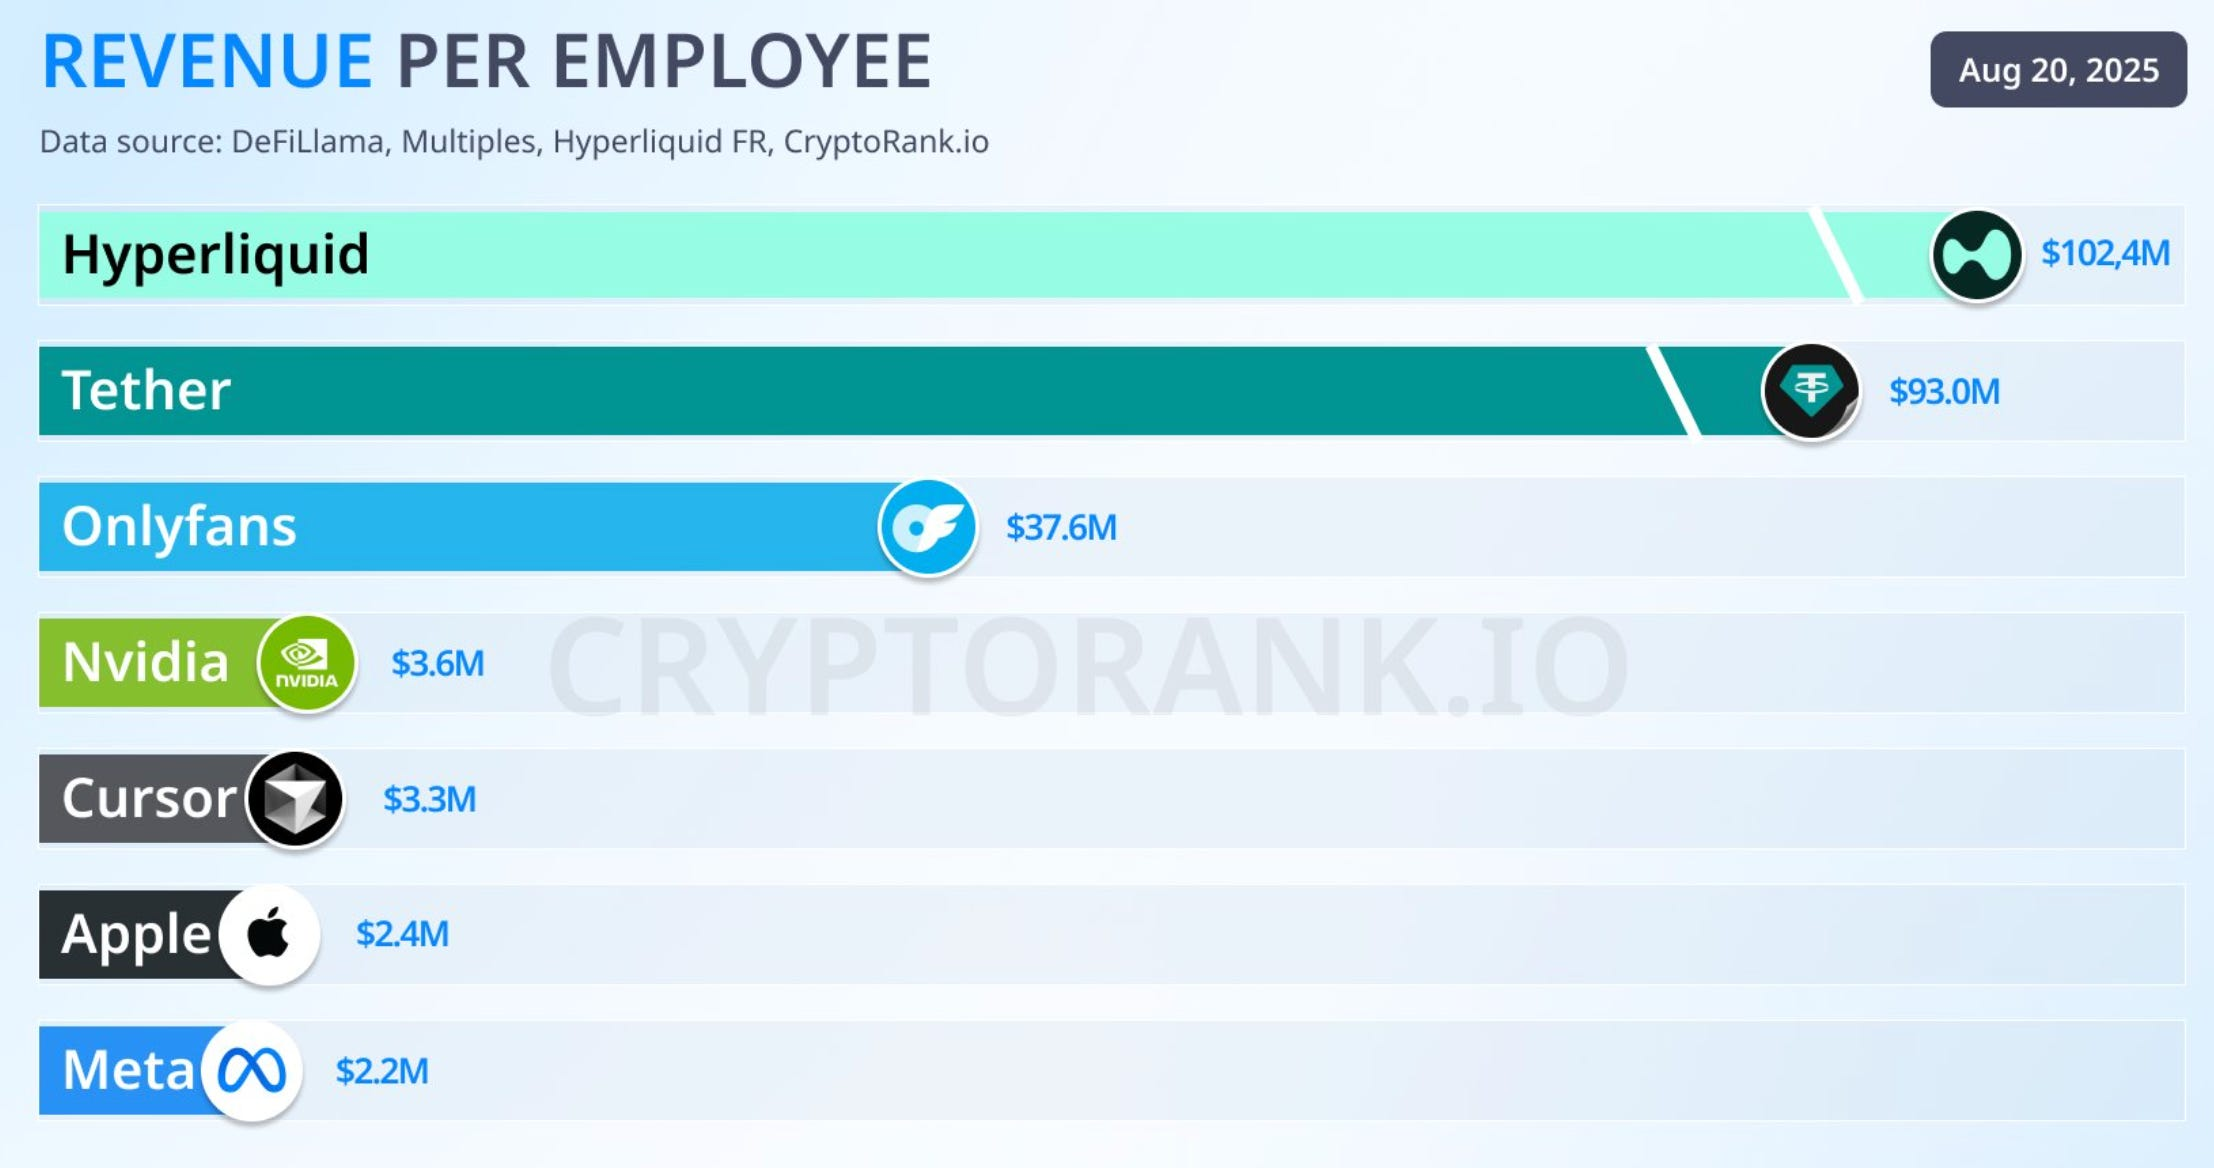
Şaşırtıcı olan şu: Hyperliquid'in yalnızca 12 kişilik bir ekibi var. Blokzincir üzerinde çalışan bu borsada petrol işlemleri o günlerde, birkaç gün içinde 339 milyon dolardan 7,3 milyar dolara çıktı. Hyperliquid de bununla gündeme oturdu.
Bu yazıda üç soruya bakacağım. Birincisi, Hyperliquid ne sundu da bu kadar büyüdü? Mekanizmasına biraz gireceğiz. İkincisi, kazandığı para kime gidiyor? Sonuçta platformun elde ettiği bir gelir var; bu gelirin nasıl dağıtıldığını inceleyeceğiz. Üçüncüsü, kripto borsalarının dışında, Nasdaq'ta PURR koduyla işlem gören ve doğrudan Hyperliquid'e bağlı bir şirket var. Ona da bakacağız.
Yazı biraz uzun olabilir. O yüzden özetine bakmak isteyenler için baştan anlatayım:
Hyperliquid bir kripto para borsası olarak başladı ama giderek başkalarının üzerine piyasa kurduğu bir altyapıya dönüşüyor; bu dönüşüm hâlâ devam ediyor. Kazandığı ücretlerin, yani işlem hacminden elde ettiği platform gelirinin neredeyse tamamını kendi tokeni HYPE'ı piyasadan geri almaya harcıyor. Nasdaq'ta listeli PURR ise varlığının neredeyse tamamı HYPE olan bir şirket. Yani Amerikalı bir yatırımcı Hyperliquid'e ortak olmak istiyorsa bunu hisse senedi hesabından da yapabiliyor.
Naçizane ben HYPE'ı kripto para borsalarından almayı seviyorum; daha doğrusu oradan alıyorum. Gerçi Binance'in hacklenmesini düşününce orada da tam güvende olmadığımızı söyleyebiliriz :)
Önce kavramlar: "vadesiz" ne demek?
Klasik vadeli işlem sözleşmesinin bir bitiş tarihi vardır. Mart petrolünü, Brent'ini alırsın; Mart gelince sözleşme kapanır. Devam etmek istiyorsan bir sonraki vadeye taşırsın. Finansta buna "roll" etmek deniyor.
Vadesiz vadeli işlemde (İngilizcesiyle perpetual, kısaca "perp") böyle bir tarih yok. Pozisyon sen kapatana kadar açık kalıyor. Sözleşme fiyatı gerçek fiyattan kopmasın diye iki taraf arasında düzenli, küçük bir ödeme yapılıyor. Buna fonlama oranı (funding rate) deniyor.
Fonlama oranı kripto piyasasında yakından izlenen metriklerden biri. Mesela oranın çok pozitif olması, piyasada çok fazla long pozisyon açıldığını gösterir; bu da long tarafta bir pozisyon birikmesi demek. Tek başına bir şey söylemez ama piyasanın nabzını tutmak için iyi bir gösterge.
Bir de kaldıraç var. Finansla ilgilenen çoğu kişinin aşina olduğu bir şey: küçük bir teminatla çok daha büyük bir pozisyon açabilme aracı. Hyperliquid'de bu oran 40 kata kadar çıkıyor.
Fikir aslında eski. Nobel ödüllü iktisatçı Robert Shiller 1990'ların başında, konut fiyatları ya da gelir gibi doğrudan alınıp satılamayan şeyler için vadesi hiç dolmayan sözleşmeler önermişti. Mantık şuydu: sözleşme süresiz açık kalsın, taraflar arasındaki düzenli ödemeler de onu bağlı olduğu endekse yakın tutsun. Bugünkü fonlama oranının atası bu. Fikir geleneksel piyasada pek tutmadı; asıl yuvasını 2016'da BitMEX'in kripto vadesizlerini çıkarmasıyla buldu. 2025'te dünyada vadesiz işlem hacmi 61,7 trilyon dolara ulaştı. Kripto piyasasının en çok işlem gören ürünü bu.
Hyperliquid'i farklı kılan ne?
Kripto borsaları kabaca ikiye ayrılıyor. Birincisi Binance gibi merkezi borsalar; İngilizcesi Centralized Exchange, kısaca CEX. Hızlı ve derinler, ama paran onlarda; cüzdan onların. Geçenlerde Binance'ten 6,3 milyar dolarlık varlık çalındığında bu sıkıntıyı bir kez daha gördük. Para Binance'in kendi hesaplarından gitti; ama meblağ çok daha büyük olsaydı müşterilerin parasına da uzanabilirdi. Daha eskiye gidersek FTX çöktüğünde ne olduğunu hepimiz biliyoruz. Yani merkezi borsada güvenlik, borsanın kendisine güvenmek demek.
Merkezi olmayan borsalarda (DEX) ise para, borsaya bağlandığın kendi cüzdanında kalıyor. Bu borsalara Phantom, MetaMask gibi cüzdanlarla bağlanıyorsun. Sorun şu ki çoğu ya yavaş ya da verimsiz, çünkü iki yoldan birini seçiyorlar:
- Havuz modeli: Ortada bir alıcı-satıcı defteri yok. Fiyatı bir formül belirliyor; sen de bir likidite havuzuyla işlem yapıyorsun. Basit ama büyük işlemlerde fiyat kayıyor ve profesyonel işlemci için verimsiz.
- Zincir dışı emir defteri: Emirleri eşleştiren motor zincirde değil, ekibin kendi sunucusunda çalışıyor. Zincire sadece sonuç yazılıyor: "şu işlem şu fiyattan gerçekleşti." Emirlerin hangi sırayla, nasıl eşleştiğini dışarıdan doğrulayamıyorsun; o kısımda ekibe güvenmek zorundasın. Yani paran senin cüzdanında ama işin en hassas kısmı yine bir şirketin elinde.
Hyperliquid bu ikisinin iyi taraflarını birleştirmeye kalktı. Niyeti bu: emir verme, iptal, eşleştirme, teminat hesabı, tasfiye… Hepsi aynı blokzincirde, herkesin görebileceği biçimde işliyor. Sonuç, merkezi borsa hızında bir borsa; ama paran üzerinde kimsenin tasarrufu yok.
Kurucunun hikayesi ürünü açıklıyor
Kurucusu Jeff Yan. Harvard'da matematik okumuş, Fizik Olimpiyatı'nda altın madalya almış, sonra yüksek frekanslı işlem şirketi Hudson River Trading'de çalışmış. Yani hem sektörü hem finansı bilen biri. Ardından yıllarca kripto borsalarında piyasa yapıcılık yapmış; bütün o akışı, merkezi borsaların zayıflıklarını içeriden görmüş. Hyperliquid'in iki sıra dışı kararı bu geçmişten geliyor. Birincisi, risk sermayesi almadı. 2024 başında 1 milyar dolar değerlemeyle 100 milyon dolarlık bir teklif geldi; Yan reddetti.
İkincisi, HYPE tokeni çıktığında arzın yaklaşık %31'i fonlara değil, platformu kullanan 94 bin kişiye dağıtıldı. O ilk dağıtımda insanlar gerçekten iyi para kazanmıştı. Ucuza token almış fonlar olmadığı için onlardan gelecek bir satış baskısı da yok. Böyle bir avantajı da var.
Para nasıl dönüyor?
Yazının kilit noktası burası. Coinbase gibi bir borsada işlem ücreti şirketin geliridir. Maaşlar ödenir, kalan kâr hissedarındır, o paranın ne yapılacağına yönetim karar verir.
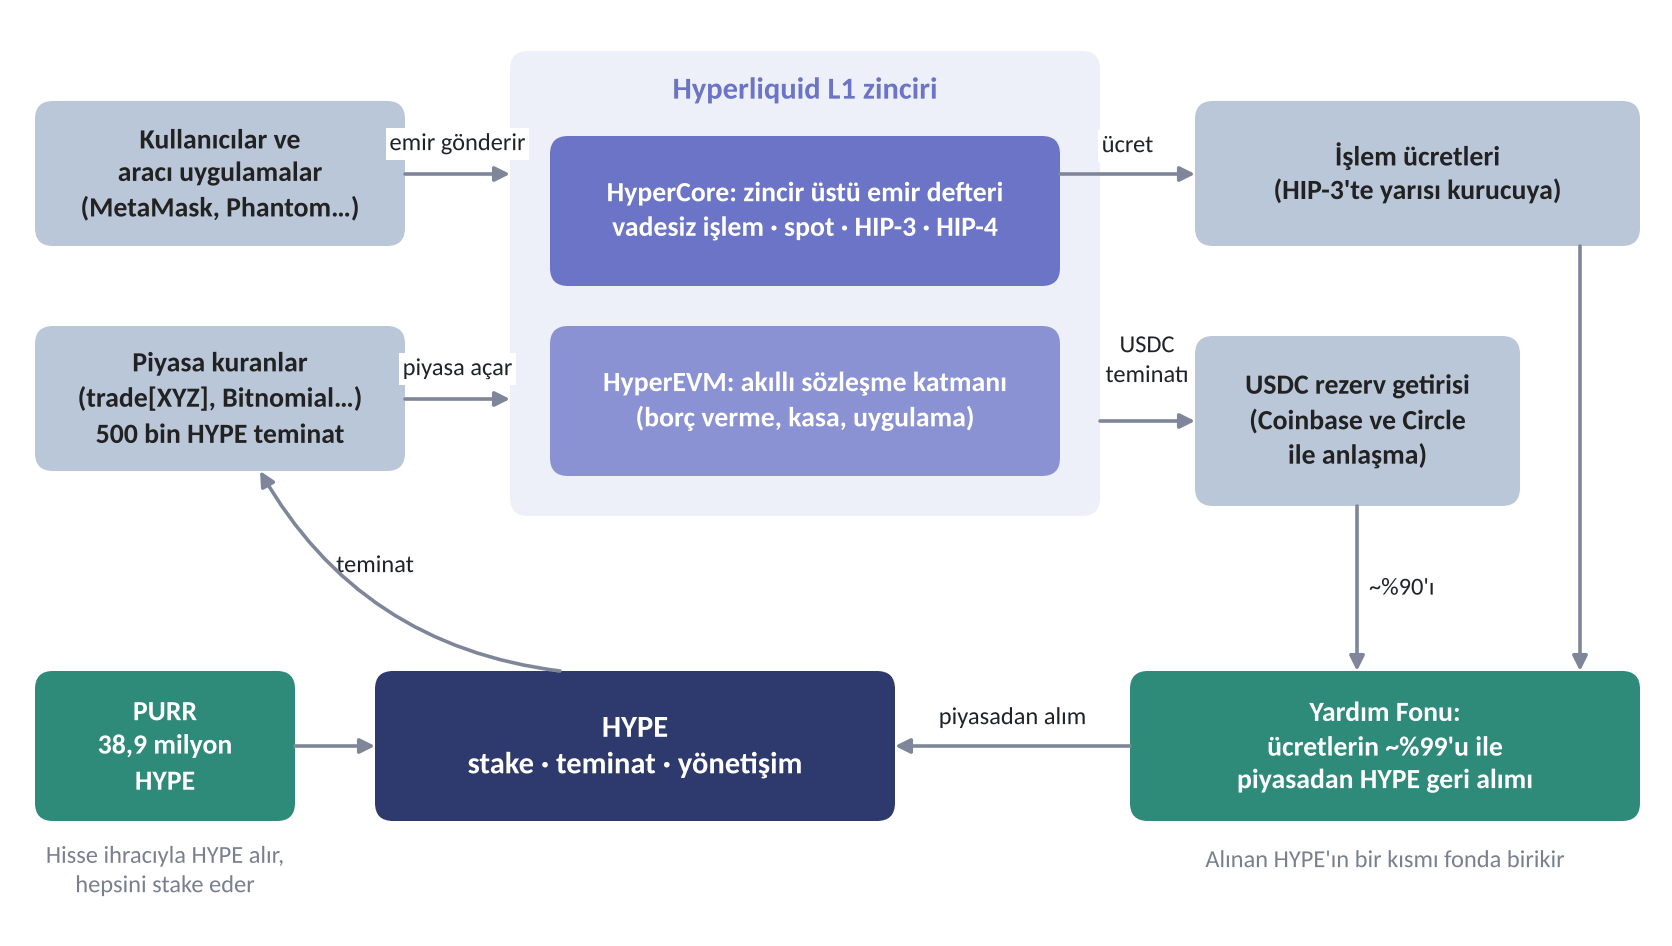
Hyperliquid'de ise ücreti toplayan bir şirket aslında yok. İşlem ücretlerinin yaklaşık %99'u zincirin kuralı gereği her gün otomatik olarak piyasadan HYPE almak için kullanılıyor. Yani her işlem HYPE için bir alıcı yaratıyor.
Bunu, kârının neredeyse tamamını her gün, yönetime sormadan hisse geri alımına harcayan bir şirkete benzetebilirsin.
Borsadan altyapıya: herkes kendi piyasasını açabiliyor
İlk bakışta Hyperliquid evet, bir kripto para borsası. Ama son bir yılda yaptığı şey çok başka. Hikayesi de buradan doğuyor; bence yatırım tezi de buradan çıkıyor.
Hyperliquid, Ekim 2025'te HIP-3 adında bir güncelleme yayınladı. Bununla birlikte 500 bin HYPE'ı teminat olarak kilitleyen herkes, Hyperliquid üzerinde kendi vadesiz piyasasını açabiliyor. Kimseden onay beklemiyor, kurallarını da kendisi koyuyor. Karşılığında o piyasada oluşan işlem ücretlerinin yarısını alıyor.
"Ücretin yarısı" kulağa büyük geliyor ama işin bir püf noktası var. HIP-3 piyasalarında kullanıcı, Hyperliquid'in kendi piyasalarındakinin iki katı ücret ödüyor. Bu ücretin yarısı piyasayı kurana, yarısı Hyperliquid'e gidiyor. Yani Hyperliquid her işlemden, kendi piyasasında alacağı kadar alıyor; kurucunun payı Hyperliquid'in cebinden değil, ücretin ikiye katlanmasından çıkıyor. Hyperliquid kendi payından vazgeçmeden yeni piyasalar kazanmış oluyor; onun payı da yine HYPE geri alımına gidiyor.
Giriş bileti ise ucuz değil. 15 Kasım itibarıyla HYPE 68 dolar civarında; yani 500 bin HYPE yaklaşık 34 milyon dolar ediyor. Kapı herkese açık ama içeri girmek sudan ucuz değil. Bu teminat bir de güvence işi görüyor: piyasayı kötü yöneten kurucunun HYPE'ı kesilebiliyor.
Bunu App Store gibi düşünebilirsin. Apple altyapıyı ve kullanıcıyı sağlıyor, uygulamaları başkaları geliştiriyor, Apple da her satıştan payını alıyor. Hyperliquid de emir defterini, hızı ve kullanıcıyı sağlıyor; piyasaları başkaları kuruyor, Hyperliquid her işlemden payını alıyor.
trade[XYZ]: Hyperliquid'in en büyük ortağı
Bu modelin bugüne kadarki en büyük örneği trade[XYZ]. Hyperliquid'in kendisi değil, ayrı bir ekip; ama Hyperliquid'e bitcoin, ether gibi varlıkları taşıyan altyapıyı kuran Hyperunit ekibi tarafından kuruldu. HIP-3 devreye girdiği gün, 13 Ekim 2025'te ilk piyasasını açan da oydu.
trade[XYZ]; Nvidia, Tesla, Apple gibi ABD hisselerine, S&P 500'e, altına, gümüşe ve petrole bağlı vadesiz piyasalar açtı. S&P 500 vadesizi için S&P Dow Jones Indices'ten resmi lisans bile aldı. Bugün HIP-3 hacminin yüzde 90'dan fazlası onun piyasalarında dönüyor.bİlişkiyi şöyle özetleyebiliriz: trade[XYZ] piyasaları tasarlıyor ve kendi arayüzünü sunuyor; işlemler ise Hyperliquid'in emir defterinde, aynı cüzdan ve aynı USDC bakiyesiyle gerçekleşiyor. Yani rakip değil, ortak. Hyperliquid motoru, trade[XYZ] Wall Street'i getiriyor.
Bir sonraki adım: tahmin piyasaları
Altyapı hikayesinin bir de yeni halkası var, tahmin piyasaları. Bu alanın bilinen iki büyük ismi Polymarket ve Kalshi. "Fed bu ay faizi indirecek mi?", "Bitcoin yarın şu fiyatın üstünde kapanır mı?" gibi sorulara evet ya da hayır diye pozisyon alıyorsunuz; doğru bilirseniz sözleşme 1 dolar, bilemezseniz sıfır ediyor.
Hyperliquid 2 Mayıs 2026'da HIP-4 adlı güncellemeyle bu oyuna girdi. Ama ayrı bir uygulama kurmadı; tahmin sözleşmelerini vadesiz işlemlerle aynı hesaba, aynı teminata ve aynı emir defterine koydu. Yani petrolde long pozisyonu olan biri, aynı cüzdandan "Fed faiz indirecek mi?" sorusuna da pozisyon alabiliyor. Üstelik pozisyon açarken ücret alınmıyor. İlk adımda bunu Kalshi'yle ortaklık içinde yaptı; Polymarket'in karşısına, onun en büyük rakibiyle birlikte çıktı.
Rekabet iki yönlü bu arada: Polymarket ve Kalshi de Nisan'da kendi kripto vadesizlerini açtı. Herkes birbirinin bahçesine giriyor. Hyperliquid'in avantajı, Polymarket'in en aktif kullanıcılarının önemli bir kısmının zaten Hyperliquid'de işlem yapıyor olması.
Gelir tarafında bu kapı henüz küçük; açılışta ücret alınmadığı için bugün HYPE geri alımına ciddi bir katkısı yok. Asıl beklenti sonraki aşamada. HIP-3'te olduğu gibi, bu piyasaları da dışarıdan kurucuların açabilmesi planlanıyor; bunun için 1 milyon HYPE kilitlemeleri gerekecek. Yani hem yeni ücret geliri hem de piyasadan çekilen HYPE. Tahmin piyasalarının aylık hacminin Nisan 2026'da 30 milyar dolara yaklaştığını düşünürsek, bu küçük bir pazar değil.
Kripto dışı vadesizler: on ayda doğan bir pazar
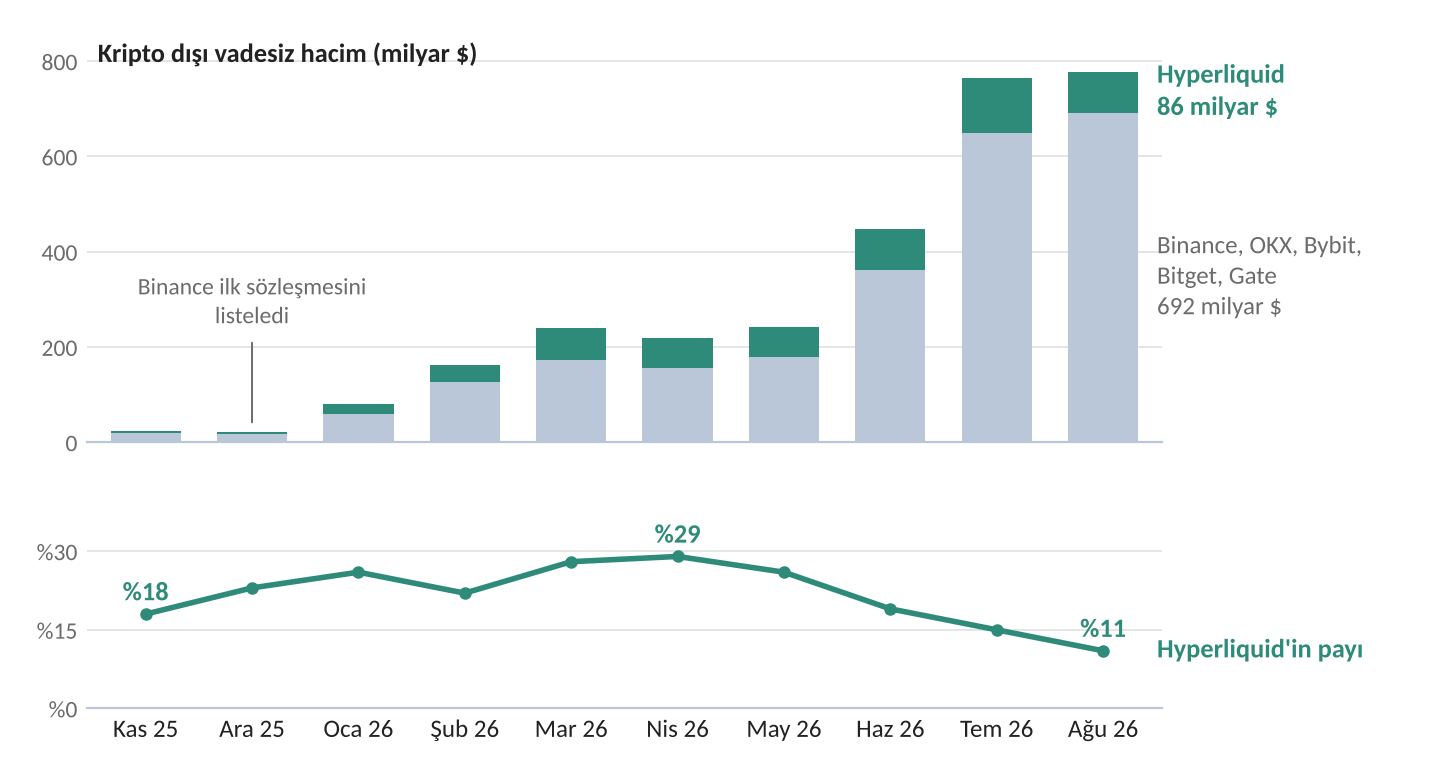
İlk bakışta rakamlar gerçekten çarpıcı. Kasım 2025'te hisse, endeks, altın ve petrole bağlı vadesiz sözleşmelerin tüm borsalardaki aylık hacmi 23,5 milyar dolardı. Ağustos 2026'da, yani yaklaşık on ay sonra, 778 milyar dolara çıktı. Otuz katı aşan bir artış.
Daha da önemlisi pay: bu sözleşmeler tüm vadesiz hacmin %0,5'inden %23,5'ine çıktı. Şöyle düşünebiliriz: kripto para borsalarında dönen her dört dolardan biri artık kriptoyla ilgili değil.
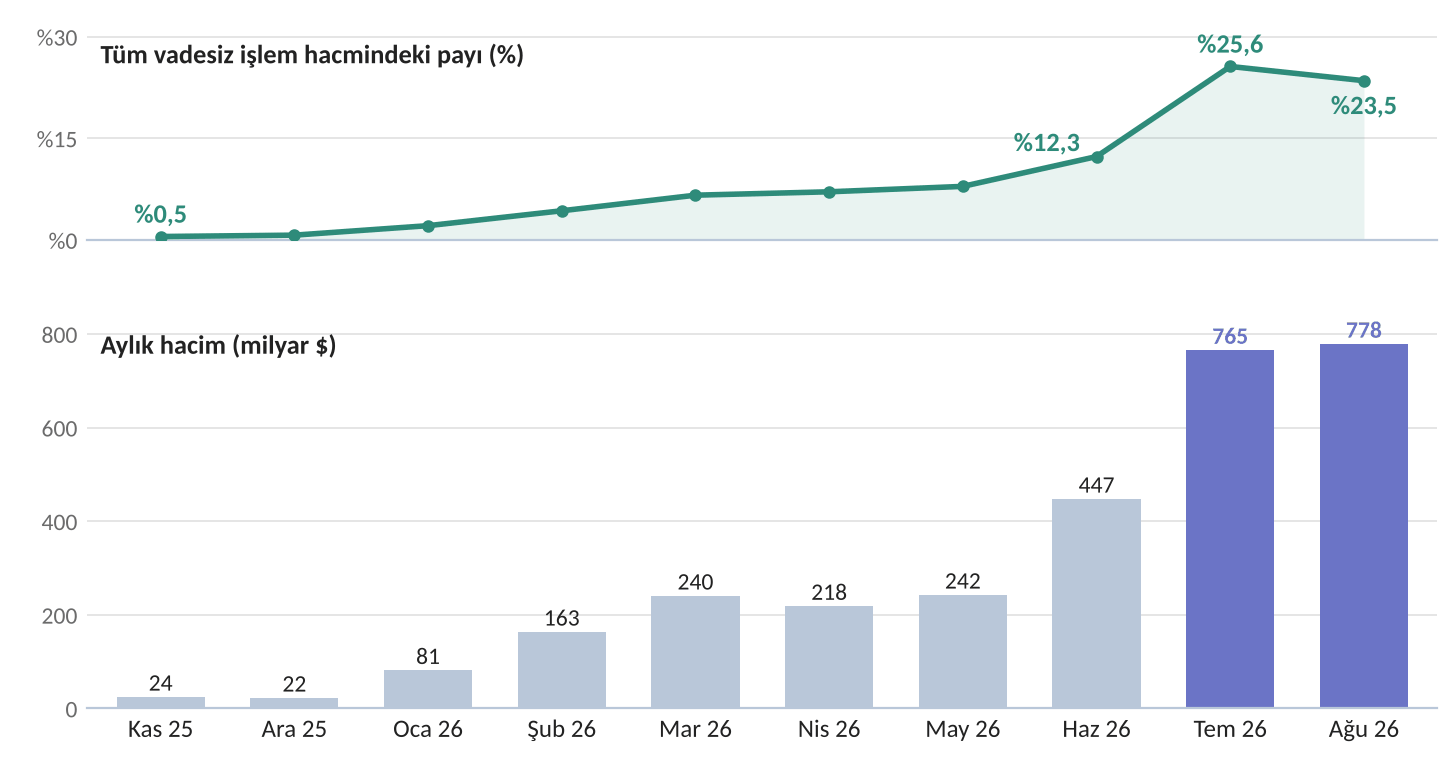
Ama burada bir uyarı yapmak lazım. Aynı dönemde kripto vadesiz hacmi neredeyse yarıya indi; payda küçüldüğü için kripto dışı sözleşmelerin payı olduğundan da hızlı büyümüş görünüyor. Yine de büyüme gerçek: kripto hacmi hiç düşmeseydi bile pay %13,5'e çıkacaktı.
Hyperliquid'in kendi içinde ise tablo daha da göze batıyor: Temmuz 2026'da hacminin %51'i kripto dışı varlıklardan geldi.
Binance oyunu büyük oynadı
Buraya kadar her şey Hyperliquid'in lehine gibi. Ama işin bir de öbür yüzü var.
Kasım 2025'te kripto dışı vadesiz hacmin %18'i Hyperliquid'deydi; Binance'te böyle bir ürün yoktu bile. Binance Aralık'ta ilk sözleşmesini listeledi ve Ağustos'ta pazarın %55'ini aldı. Hyperliquid'in payı %11'e indi.
Ama Hyperliquid küçülmedi. Bu piyasalardaki aylık hacmi 4 milyar dolardan 86 milyar dolara çıktı; yirmi kattan fazla. Sadece pazar ondan daha hızlı büyüdü ve büyümenin çoğu Binance'e gitti.
Binance'in bu pazardaki hakimiyeti ölçekten geliyor. 335 milyon kayıtlı kullanıcısı var. Yeni bir altın sözleşmesi listelendiği an bu insanlar hesaplarında duran parayla işleme başlıyor, piyasa yapıcılar da aynı gün fiyat vermeye başlıyor.
Derin bir emir defteri ucuz işlem demek. Alış ve satış fiyatı arasındaki fark küçük kalıyor, büyük bir emir bile fiyatı pek oynatmıyor; buna kayma (slippage) deniyor ve Binance'te çok düşük. İşlem ucuz olunca daha çok işlemci geliyor, daha çok işlemci de defteri daha da derinleştiriyor. Üstüne bir de alışkanlık var: insanlar alıştıkları yerden kolay kolay vazgeçmiyor. Binance'in büyümesini böyle açıklayabiliriz.
Hyperliquid'in kozu ise farklı türden. Binance'in defteri yalnızca Binance müşterisine açık. Hyperliquid'inkine ise başka kurumlar gelip kendi piyasalarını kurabiliyor. ABD kısmına geçtiğimizde bunun neden önemli olduğunu göreceğiz; orada Stanley Druckenmiller'ın hamlesi de ayrıca dikkat çekici.
Para nereden geliyor, nereye gidiyor?
Hyperliquid'in son 12 ayda HYPE geri alımına aktardığı para 834 milyon dolar. Bu rakamı tek başına okumak zor, o yüzden bir kıyas yapmamız lazım.
Aynı dönemde Ethereum ağında ödenen tüm ücretler 204 milyon dolar, Solana'da 193 milyon dolar. Yani 12 kişilik bir ekibin kurduğu borsa, piyasa değeri kendisinden kat kat büyük ağların dört katı kadar parayı token sahibine aktarıyor.
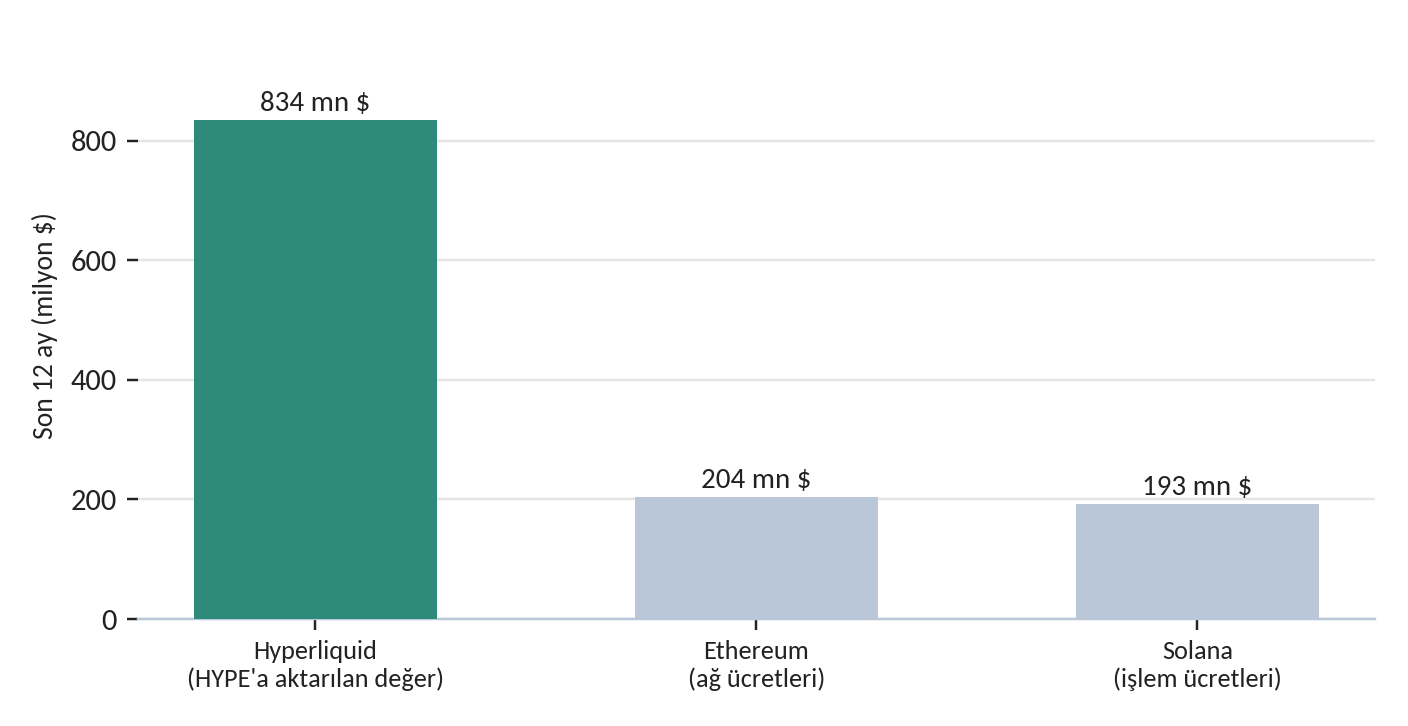
Açık konuşmak gerekirse bu iki rakam birebir aynı şeyi ölçmüyor. Ethereum'daki 204 milyon dolar, ağı kullananların işlem yapmak için ödediği ücretlerin toplamı; bunun bir kısmı yakılıyor, bir kısmı da işlemleri onaylayanlara gidiyor. Hyperliquid'deki 834 milyon dolar ise işlem ücretlerinden doğrudan HYPE almaya giden para. Yani bir yanda ağı kullanmanın bedeli, öbür yanda token sahibine dönen pay var.
Ama yatırımcının sorduğu soru ikisinde de aynı: "Bu ağ ya da platform para kazanıyor; o paranın ne kadarı benim elimdeki tokene yansıyor?" Bu soruyla bakınca Hyperliquid'in rakamı daha da güçlü duruyor, çünkü Ethereum'daki ücretin hepsi ETH sahibine gitmiyor, Hyperliquid'de ise neredeyse tamamı HYPE'a gidiyor.
Gelirin karakterini de bilmek lazım. Çok döngüsel. Zirve Ağustos 2025'te aylık 127,7 milyon dolardı. Ekim 2025'teki çöküşten sonra kaldıraç iştahı sönünce Nisan 2026'da 52,2 milyon dolara indi. İnsanlar kaldıraçla alım satım yapmayı sevdikçe para kazanıyor, sevmediğinde kazanmıyor. Protokol değerinin %90'ından fazlası hâlâ vadesiz işlemlerden geliyor.
İkinci gelir kapısı: USDC faizi
Hyperliquid'de bütün teminat, dolara bağlı stablecoin USDC ile tutuluyor; platformdaki bakiye 5 milyar doları geçmiş durumda. USDC'yi çıkaran şirket Circle, bu dolarları kısa vadeli ABD tahvillerinde tutup faiz kazanıyor.
Mayıs'taki bir anlaşmayla Hyperliquid bu faiz getirisinin yaklaşık %90'ını alacak; o da geri alıma gidiyor. Kaba bir hesapla 5 milyar doların %4 getirisi yılda 200 milyon dolar, bunun %90'ı da 180 milyon dolar ediyor.
Bu, kaldıraç iştahına bağlı olmayan, daha istikrarlı bir gelir demek. Tek dezavantajı faize bağlı olması. Anlaşılsın diye örnek vereyim: Fed faizi bir puan indirirse bu gelire yaklaşık 45 milyon dolarlık bir eksi yazılır.
Arz tarafında bir yarış var
Geri alım güzel, ama karşısında bir kuvvet daha var. HYPE'ın yaklaşık yarısı kurucu ekipte ve platformu geliştiren çalışanlarda duruyor; bunların kilitleri 2029'a kadar aylık dilimlerle açılıyor.
Bir şirketin kurucularına ve çalışanlarına verilen hisselerin tek seferde değil, yıllara yayılarak serbest kalması gibi düşünebilirsiniz. Yani bir yandan geri alımla piyasadan token çekiliyor, bir yandan kilidi açılan yeni token piyasaya giriyor. Net arzın azalması, geri alımların kilit açılışlarından hızlı olmasına bağlı.
ABD kapısı aralanıyor
Hyperliquid'in garip bir özelliği var: ABD'li kullanıcılara kapalı. Merkezi olmayan bir platform olduğu için kimlik doğrulama ve kara para aklamayla mücadele kurallarına uymuyor. ABD'de vadesiz işlem de yakın zamana kadar zaten yasal değildi, çünkü yasa vadeli sözleşmenin bir vadesi olmasını şart koşuyordu.
2026'da üç şey birden değişti. Önce CFTC (ABD Emtia Vadeli İşlemler Komisyonu; ABD'de vadeli işlem ve türev piyasalarını düzenleyen federal kurum, türevlerdeki SPK gibi düşünebilirsiniz) 29 Mayıs'ta vadesiz işlemlere izin verdi. Ardından Hyperliquid'e ABD'den bağlanacak üç ayrı yol ortaya çıktı:
- Payward: ABD merkezli kripto para borsası Kraken'in ana şirketi. Hyperliquid üzerinde, yalnızca izin verilen müşterilerin girebildiği ve CFTC denetimine tabi piyasalar kuracak.
- ICE ve trade[XYZ]: NYSE'nin sahibi ICE, Hyperliquid'de hisse, endeks ve emtia vadesizleri açan trade[XYZ] ile bu piyasaları ABD'de düzenlenmiş bir yapıya taşımak için anlaştı. Yani Hyperliquid'in rakibi gibi görünen geleneksel borsalardan biri, onun altyapısını kullanmayı seçti.
- PURR'un aracı kurumu: PURR, 5 Kasım'da bir vadeli işlem aracı kurumu (FCM) lisansı için başvurdu. FCM, ABD'de müşteri adına vadeli işlem emri alan ve müşterinin teminatını tutan lisanslı aracı kurum demek; bizde VİOP'ta işlem yapmak için bir aracı kurumda hesap açmak gibi. Plan şu: ABD'li yatırımcı bu kurumda hesap açacak, parası ABD kurallarına göre korunacak, emirleri ise Hyperliquid'in emir defterine gidecek.
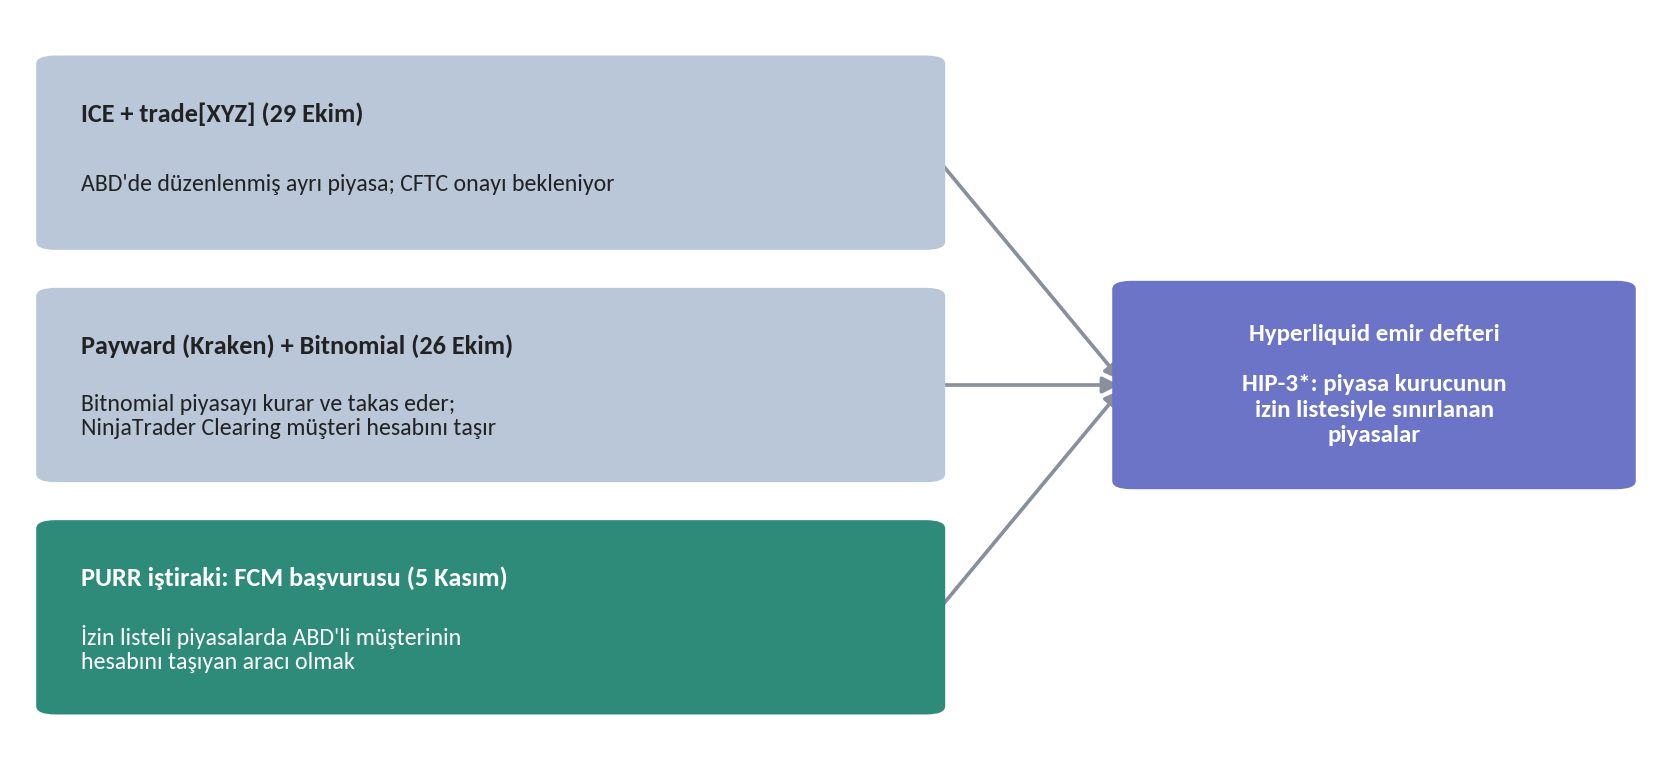
Buradaki nüans şu: ABD, Hyperliquid'e doğrudan açılmıyor; onun emir defterini kullanan lisanslı aracılar üzerinden açılıyor. Ama HIP-3'teki ücret paylaşımı sayesinde bu hacmin ücreti de sonunda HYPE geri alımına ulaşıyor.
Bu yolu Wall Street'in tanınmış isimleri de fark etmiş durumda. Efsanevi makro yatırımcı Stanley Druckenmiller'ın aile ofisi Duquesne, ikinci çeyrek bildiriminde yaklaşık 2,9 milyon PURR hissesi (23 milyon dolar civarı) aldığını açıkladı. Druckenmiller Ekim sonunda X'teki ilk paylaşımında da ICE'la çalışan trade[XYZ]'ye yatırım yaptığını duyurdu.
Tabii her şeyin zamanlaması CFTC'nin kararlarına bağlı. O kararların arkasında da Washington'daki kripto dostu hava var. Başkan Trump'ın çevresinde güçlü bir kripto lobisi bulunuyor; yakın çevresinden isimlerin bu alanda şirketleri var, oğullarının ortak olduğu World Liberty Financial adlı bir kripto şirketi var. Hatırlarsınız, Melania Trump'ın da kendi adıyla bir coin çıkardığı ve bundan ciddi gelir elde ettiği söyleniyor.
PURR: HYPE'ı biriktiren şirket
Peki ABD'li bir yatırımcı bugün bu hikayeye nasıl ortak olabilir? İki yolu var. Birincisi doğrudan HYPE almak: Coinbase Şubat 2026'dan beri HYPE'ı listeliyor, ABD'de spot HYPE fonları da var. İkincisi ise Nasdaq'ta işlem gören PURR hissesini almak.
Peki bu PURR ne? Tam adı Hyperliquid Strategies. Eski bir biyoteknoloji şirketinin yeniden yapılandırılmasıyla Aralık 2025'te ortaya çıktı; ilginç bir hikaye. Bugün elinde 38,9 milyon HYPE var, bu da serbest dolaşımdaki HYPE'ın yaklaşık %16'sı. Borcu yok. Yönetim kurulu başkanı Barclays'in eski CEO'su Bob Diamond.
Bu şirketin nasıl değerlendiğini anlamak için tek bir kavram yeter: mNAV. Hisse piyasa değerini, şirketin elindeki varlıkların net değerine bölüyorsunuz. Oran 1'in üzerindeyse yatırımcılar her 1 dolarlık HYPE için 1 dolardan fazla ödüyor demektir.
Primde sat, iskontoda al
PURR'un oyun kuralı basit ama bence zekice. Hisse primliyken, yani mNAV 1'in üzerindeyken, yeni hisse satıp gelirle HYPE alıyor. Mesela 1,15x'te, yani primli hâlde satıyorsanız eline 115 dolar geçiyor; ama karşılığında verdiğiniz hisse 100 dolarlık HYPE'ı temsil ediyor. Aradaki 15 dolar mevcut ortaklara kalıyor. Hisse iskontodayken ise tersini yapıp hisse geri alıyor. Böylece hisse başına düşen HYPE sürekli artıyor.
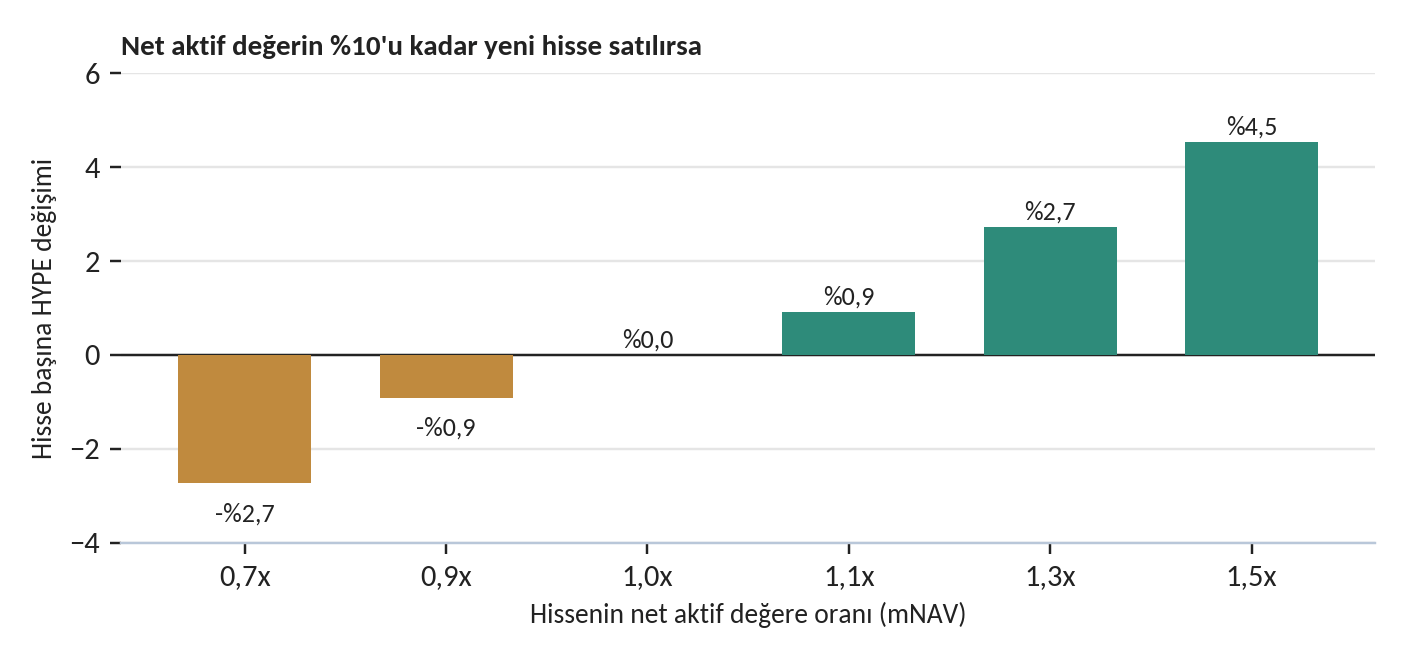
Yönetim sözünü tutmuş. Üçüncü çeyrekte ortalama 1,15x mNAV'la hisse satıp 911 milyon dolar toplamışlar. Hisse Mart'ta dibe vurduğunda ise ortalama 4,81 dolardan geri almışlar. Sonuçta hisse sayısı neredeyse iki katına çıkmış, ama her 1.000 hisseye düşen HYPE 81'den 128'e yükselmiş. Yani planı güzel işletmişler.
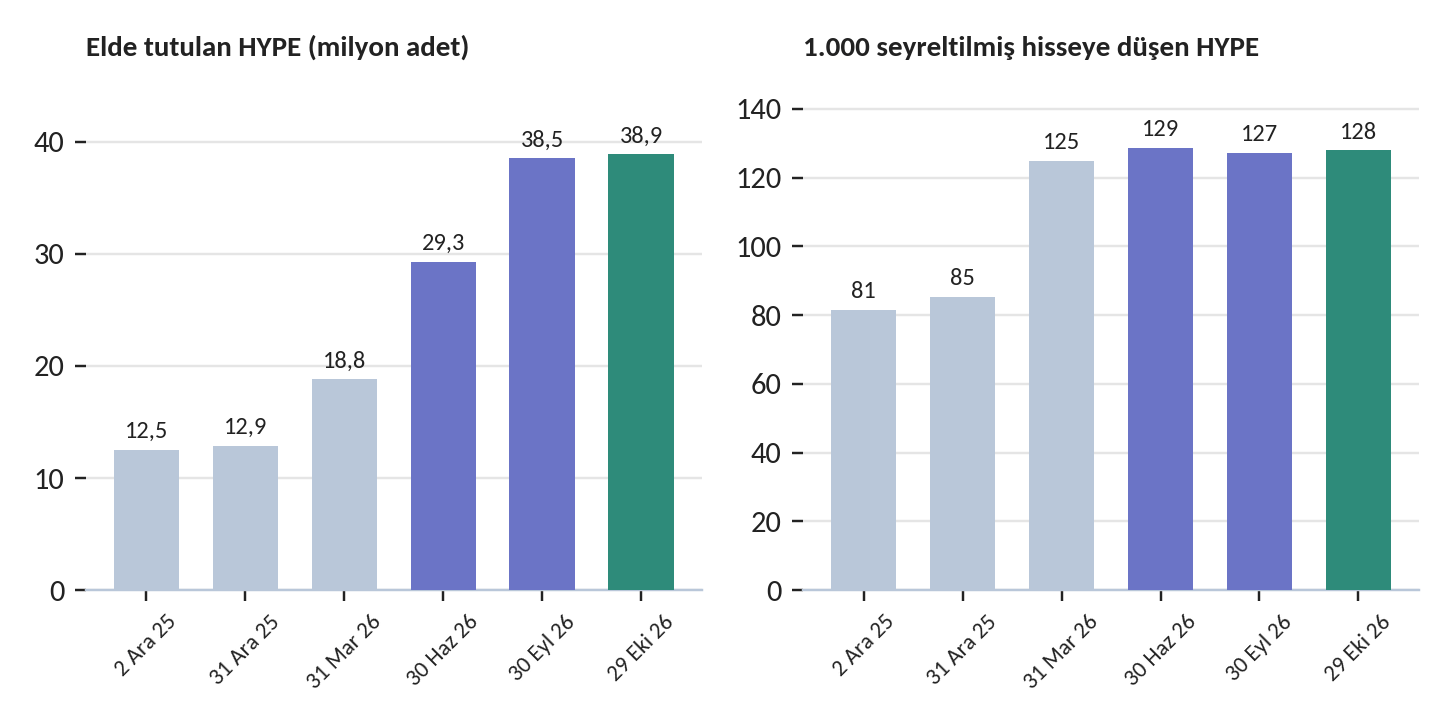
Giderler tarafında da dikkat çeken bir şey var: giderlerini HYPE satmadan karşılıyorlar. Ellerindeki tüm HYPE'ı stake edip, yani ağa kilitleyip, bir çeyrekte 12,3 milyon dolar gelir elde etmişler; giderleri ise 7,6 milyon dolar.
Özetle PURR almak iki bahsi birden almak demek: HYPE'ın değer kazanacağı ve hissenin primli kalacağı. Kasım başında mNAV 1,07x civarında; yani piyasa yönetime küçük bir prim veriyor, büyük bir beklenti fiyatlanmış değil.
Hep olumlu şeyler söyledik gibi, ama bu hikayede dikkat edilmesi gereken yerler de var. Bence en önemlileri dört tane.
- Kaldıraç iştahı sönerse gelir de söner. Gelirin %90'ından fazlası hâlâ vadesiz işlemlerden geliyor. Kripto piyasası ciddi bir ayı piyasasına girerse geri alımlar azalır. Bitcoin'in 65 bin dolar civarına gerilediğini, yani bir yıl önceki 100 bin doların üzerindeki seviyesinden üçte birden fazla düştüğünü düşünürsek bu uzak bir ihtimal değil. Üstelik aynı anda, aydan aya açılan kilitlerden yeni HYPE piyasaya girmeye devam eder.
- Kural değişebilir. HYPE sahibinin Hyperliquid üzerinde hukuki bir hakkı yok; bir hisse senedi sahibi gibi şirkete ortak değil. Bütün bağ, ücretlerin geri alıma gitmesi kuralından geliyor. Bu kuralı da ağı çalıştıran doğrulayıcılar belirliyor. Doğrulayıcılar (validators), ağın işlemlerini onaylayan ve bunun için HYPE kilitleyen kurumlar/kişiler; zincirin kurallarında bir değişiklik olacaksa onların büyük çoğunluğunun yeni sürümü kabul etmesi gerekiyor. Bir şirketin esas sözleşmesini hissedarların değiştirmesi gibi düşünebilirsiniz. Nitekim bu oran bir kez değişti: Ağustos 2025'teki bir ağ güncellemesiyle Hyperliquid'in kendi likidite havuzuna giden pay %1'e indirildi, geri alıma giden pay %97'den %99'a çıktı. Bu sefer HYPE sahibinin lehineydi; ama aynı yolla tersine de dönebilir.
- Tek sepete çok yumurta. Kripto dışı hacmin neredeyse tamamı tek bir kurucudan, trade[XYZ]'den geliyor. Teminatın tamamına yakını da USDC. Bunlardan biri aksarsa büyüme de aksar.
- ABD yolu kapanabilir. Rakip borsa CME, CFTC'nin vadesizlere verdiği onaya dava açtı; vadesizlerin vadeli işlem değil "swap" sayılması gerektiğini savunuyor. Bu neden önemli? ABD'de swaplar çok daha ağır kurallara tabi ve bireysel yatırımcıya sunulmaları zor. Dava kazanılırsa ABD'deki bireysel yatırımcıya vadesiz satmak ya imkânsızlaşır ya da çok pahalı hâle gelir; ABD kapısı yeniden kapanır. Üstüne, kripto piyasa yapısını düzenleyecek CLARITY Yasası Eylül'de Senato'da 49'a 50 oyla takıldı, geçemedi.
Peki ben neyi izleyeceğim?
Bu hikayeyi takip etmek için yüzlerce gösterge yerine en önemli gösterge. Hyperliquid'in çeyreklik protokol değeri. Üçüncü çeyrekte 208 milyon dolardı. İki çeyrek üst üste 150 milyon doların altına inerse hikaye bozulur. Hyperliquid bir şirket olmadığı için bilanço yayınlamıyor; bu veriler zincir üstünde. DefiLlama'nın Hyperliquid sayfasından ücret ve gelir verilerini, ASXN'in Hyperscreener panosundan da gelir ve geri alımları takip edebilirsiniz. PURR'un kendi sitesindeki panel ve çeyreklik raporlar da bu rakamları özetliyor.
Son söz
Hyperliquid'in hikayesini bana ilginç kılan, teknolojiden çok iş modeli. Bir borsa, kendi ürünlerini satmak yerine başkalarının ürün sattığı bir platforma dönüşüyor ve kazandığı paranın neredeyse tamamını kendi tokenini geri almaya harcıyor. NYSE'nin sahibi ICE gibi bir dev, rakibi gibi görünen bu yapının defterini kullanmayı seçiyorsa, bence ortada gerçekten bir şeyler değişmeye başlamış demektir.
Ama hikayeye körü körüne ikna olmaktansa yakından izlemenizi öneririm; çünkü düzenleyicilerin bir kararı yolu tıkayabilir. Yine de ben gidişatın Hyperliquid'in ve kripto para piyasalarının lehine olacağını düşünüyorum.